
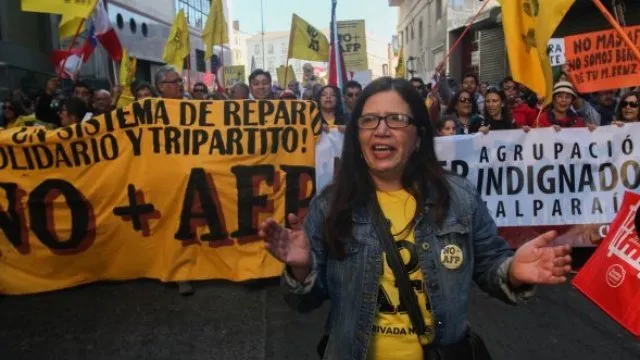
Por Carlos Garcés Hernández
El debate recurrente sobre las pérdidas en los fondos de pensiones —y en particular el colapso de las expectativas sobre el Fondo E— suele desviarse hacia salidas superficiales: multas a las administradoras, devolución de comisiones en periodos negativos o esquemas de «riesgo compartido».
Proponer este tipo de mecanismos es caer en una trampa conceptual. Es reducir el derecho a la previsión social a un mero pleito de consumo entre un cliente y una empresa proveedora. Ninguna multa, por cuantiosa que sea, le devuelve los años de cotización al trabajador, ni restituye el valor real de su futura pensión, ni elimina la incertidumbre de quien está a las puertas de la jubilación. Las compensaciones parciales no son una solución: son parches comerciales diseñados para anestesiar el malestar social y legitimar la continuidad del modelo.
El problema de fondo no es la conducta puntual de una administradora ni una coyuntura desfavorable en los mercados financieros. El problema es el principio fundacional del sistema de capitalización individual: la transformación del derecho a la seguridad social en un mecanismo de ahorro forzoso individual puesto al servicio de la acumulación de capital.
El modelo es estructuralmente irreparable por tres razones fundamentales:
* La naturaleza del Ahorro Individual frente a la Seguridad Social:
Un verdadero sistema de Seguridad Social se sostiene sobre la solidaridad, la redistribución y la cobertura colectiva de los riesgos de la vida. El sistema impuesto por el Decreto Ley 3.500 aisló al trabajador, obligándolo a enfrentar en soledad y con sus propios recursos los vaivenes de la economía global. Convertir la previsión en una suma de cuentas individuales es la negación misma de la seguridad social.
* Incompatibilidad insalvable de objetivos:
El fin primordial de las administradoras privadas es maximizar la rentabilidad de sus accionistas y canalizar liquidez hacia el mercado financiero. La suficiencia y la dignidad de las pensiones de la clase trabajadora no son el objetivo del sistema, sino un subproducto secundario y contingente. No se puede «humanizar» ni regular un engranaje cuya lógica interna es intrínsecamente mercantil.
* La privatización de las ganancias y la socialización del riesgo:
Incluso si se obligara a las administradoras a asumir una fracción de las pérdidas, el diseño de fondo no cambia: el patrimonio del cotizante sigue expuesto a las crisis de deuda, las variaciones de tasas de interés y la inflación. El riesgo vital de la vejez no se puede gestionar con lógica bursátil.
Conclusión
La demanda de la clase trabajadora no debe ser la de un «mercado financiero más justo» ni la de un catálogo de sanciones para las empresas administradoras. Exigir multas es aceptar que las AFP sigan existiendo.
La única respuesta coherente ante el fracaso del modelo es el término definitivo del sistema de capitalización individual y la construcción de un Sistema Público de Seguridad Social, guiado por los principios de solidaridad, suficiencia, redistribución y gestión pública, donde la jubilación vuelva a ser un derecho garantizado y no una apuesta de mercado.
> En el análisis del derecho comparado y la teoría de la seguridad social (Convenio 102 de la OIT), se establece que los sistemas basados exclusivamente en cuentas de ahorro individual no cumplen con los estándares internacionales de previsión social, independientementde los marcos de regulación, supervisión o sanción aplicados a las entidades gestoras.
*Profesor Carlos Garcés Hernández*