
por Gonzalo Martner
El IPC de octubre aumentó en un 0,5% respecto al mes anterior y en un 4,5% anual (alcanzaba un 3,4 hace un año). La energía subió 2,7% en el mes y los alimentos un 1,0%. Esto golpea de lleno la economía de los hogares.
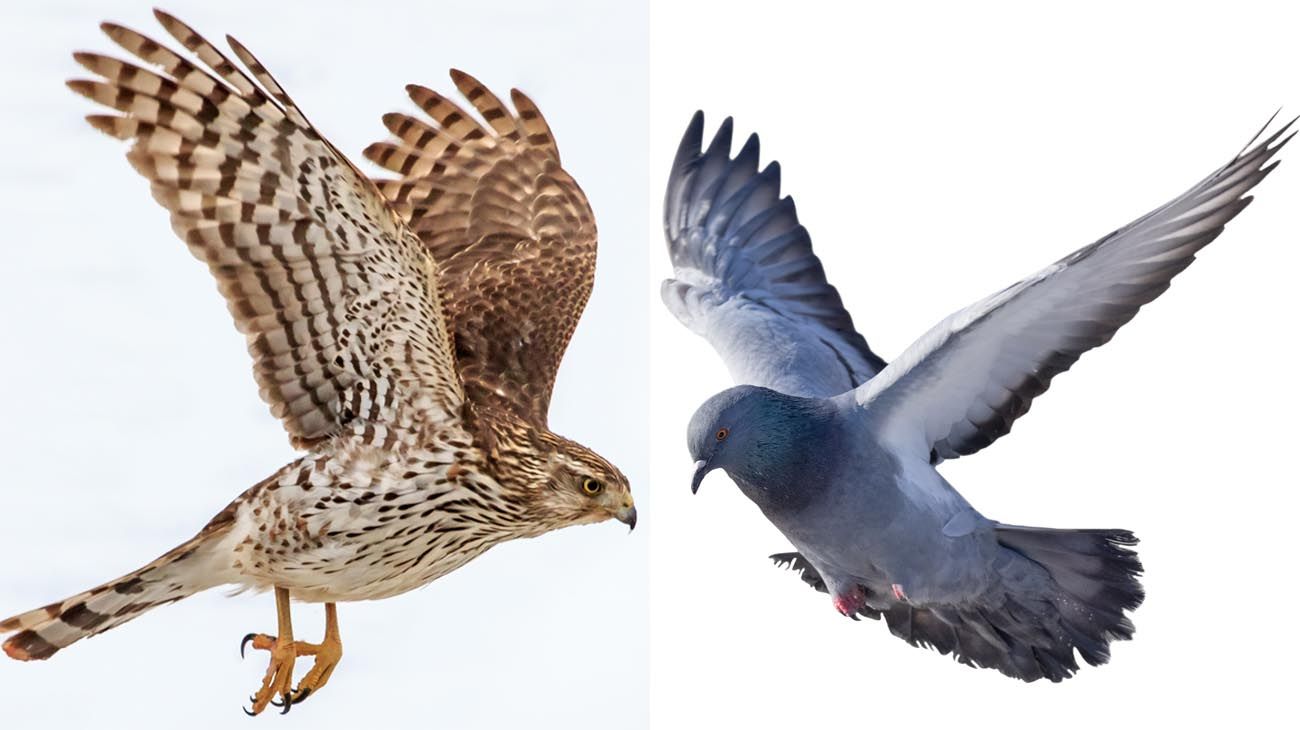
Y da nuevas alas a los halcones en economía, que frente a la inflación, incluso cuando es básicamente externa, insisten en su única receta llueve o truene: la de subir las tasas para enfriar la economía. Esta insistencia tiene la misma inspiración autoritaria y ortodoxa de los partidarios genéricos del orden y del statu quo. Como bien sabemos, estos hoy prevalecen en Chile, con la excepción de personas como José de Gregorio, ex presidente del Banco Central, que se atrevió a insinuar una posible baja de tasas frente a la recesión contra la opinión de la manada.
Las palomas, que somos muy pocos, insistimos en que las políticas sistemáticamente restrictivas han hecho crecer en el largo plazo menos a Chile de lo que podría. Sostenemos que la tasa de política monetaria del Banco Central de 4,5% vigente ya es contractiva, lo que no se justifica cuando la economía se encuentra en recesión y la inflación de tendencia está bajo control. En efecto, si se excluyen los componentes de mayor variabilidad hacia arriba y hacia abajo de la canasta de consumo familiar, se constata que el IPC sin volátiles anotó una variación mensual de 0% en octubre y que el IPC sin alimentos y energía también marcó 0%. Sus ritmos anuales fueron de 3,0% y de 3,3% respectivamente.
Si la meta de inflación es de 3% en un horizonte de 24 meses, ¿tiene sentido mantener a la economía en recesión y con el desempleo cerca de 10%? La inflación esperada está también en ese orden de magnitud, por lo que la respuesta es un rotundo no. Y para contener las alzas de combustibles, más vale aplicar el Mepco como corresponde para suavizar la trayectoria de precios, mientras los alimentos pueden ser objeto de una devolución del IVA a las familias de ingresos medios y bajos a través del bolsillo electrónico, como se aplicó en el gobierno pasado.
Algunos dirán: “vean el Banco de Inglaterra que subió la tasa”. Pues bien, la situación es diferente. El Banco de Inglaterra subió el 5 de noviembre su tasa de referencia de 3,75% a 4%, la primera alza desde agosto de 2023. ¿La razón principal?: la energía por el conflicto en Medio Oriente. El Banco explica que el conflicto ya va en su noveno mes y los precios globales de la energía siguieron subiendo desde niveles ya altos. La inflación del Reino Unido subió a 3,5% en septiembre y ahora se espera que llegue a cerca de 5% a mediados del próximo año. Los efectos directos de la energía aportaron cerca de 1 punto porcentual a la inflación de septiembre. La presión inflacionaria acumulada ya justifica actuar. Hasta ahora casi no se ven efectos de “segunda ronda”, es decir, que el alza de la energía se traspase a salarios y otros precios. Aun así, el Banco considera que la presión inflacionaria que viene en camino ya es suficiente para subir la tasa. El Comité advierte que hogares y empresas parecen más atentos que antes a la inflación general, lo que aumenta el riesgo de que la inflación se vuelva persistente.
Entre tanto, la economía británica resistió mejor de lo esperado. Los datos de actividad de los últimos meses han sido en general más fuertes de lo previsto, lo que refuerza el argumento para endurecer un poco la política monetaria. Varios miembros del comité del Banco también señalan que las medidas de inflación subyacente dejaron de bajar. El Banco de Inglaterra dice que la política monetaria no tiene un camino predefinido y transparenta, sin inconvenientes, que los miembros del comité no están de acuerdo entre sí. Según Bloomberg, Bailey dijo que es poco probable que esta sea la última alza a menos que se resuelva la guerra con Irán. En las actas, Pill y Greene también anticipan más alzas. En cambio, Alan Taylor insiste en que esto no es el comienzo de un ciclo de alzas, sino un alza de “seguro” puntual.
Pero todos coinciden en que si la tasa sube demasiado, estaría endureciendo la política frente a un shock de oferta justo cuando los hogares absorben un alza de 25% en sus cuentas de energía. Además, el petróleo cayó rápido esta semana tras los malos resultados de Trump en las elecciones de mitad de mandato.
Volviendo a Chile: ¿tiene sentido subir tasas en recesión? Subir la tasa enfría la demanda. Si la economía ya está cayendo, eso agrava el desempleo y las quiebras sin resolver la causa del problema. Un shock de petróleo es un shock de oferta. La tasa no baja el precio del petróleo, y la propia recesión suele frenar la inflación por sí sola. Ese es el escenario de “demanda débil”.
Otro cuadro, que no se observa en Chile, existiría si las expectativas de inflación se “desanclaran”, lo que ocurre cuando los agentes económicos empiezan a creer que la inflación seguirá alta y la traslada a salarios y precios, lo que justifica medidas de cierta restricción y enfriamiento. También es un factor a considerar que si el peso se deprecia en exceso, la inflación importada sube con mayor intensidad, lo que podría llevar a subir tasas para defender la moneda, provocando recesiones como en 1999. Desde febrero de 2026 la devaluación tendencial del peso ha tendido a aumentar. Pero este efecto tiene sus propios estabilizadores, a través del canal de aumentos de precios en la canasta importada (el 58% de los productos del IPC) que afecta los ingresos reales y el consumo. Subir las tasas por este esta razón sería salir a cazar con cañones. Y el argumento supremo es el de la credibilidad: después de tiempo con la inflación sobre la meta, el banco central necesita demostrar que actúa con energía. Diversos estudios muestran que esto suele ser ilusorio (ver https://www.ineteconomics.org/
En Chile, por ahora, el Banco Central parece estar en una posición intermedia. No sube la tasa por la debilidad de la economía, pero tampoco la baja por los riesgos inflacionarios del petróleo y los efectos de segunda vuelta del aumento de costos. Esa es la tensión típica de una economía en “estanflación”. El tema es que, dado que los índices subyacentes de inflación están bajo control y que la economía lleva tres trimestres seguidos de caída de la actividad, el Banco Central debiera no inclinarse por una especie de “principio de precaución” ante cualquier circunstancia, lo que no está en su mandato, y no puede hacer como que la recesión y el desempleo no existieran.
La Ley Orgánica Constitucional del Banco Central (18.840, de 1989) dice en su artículo 3 que el objeto del Banco es velar por la estabilidad de la moneda y el normal funcionamiento de los pagos internos y externos. Pero también el artículo 6 señala que el Consejo debe tener presente la orientación general de la política económica del Gobierno al tomar sus decisiones. El problema es que la orientación actual del gobierno es favorable a los ajustes fiscales y monetarios ortodoxos, y de las rebajas a los impuestos a los más ricos, y en nombre de un futuro boyante que su prosperidad transmitiría a la economía en su conjunto. Diversos ennfoques y la experiencia indican que esto simplemente no ocurre, y que entretanto los sectores de ingresos medios y bajos y los de inserción laboral precaria son los que sufren primordialmente las consecuencias.