
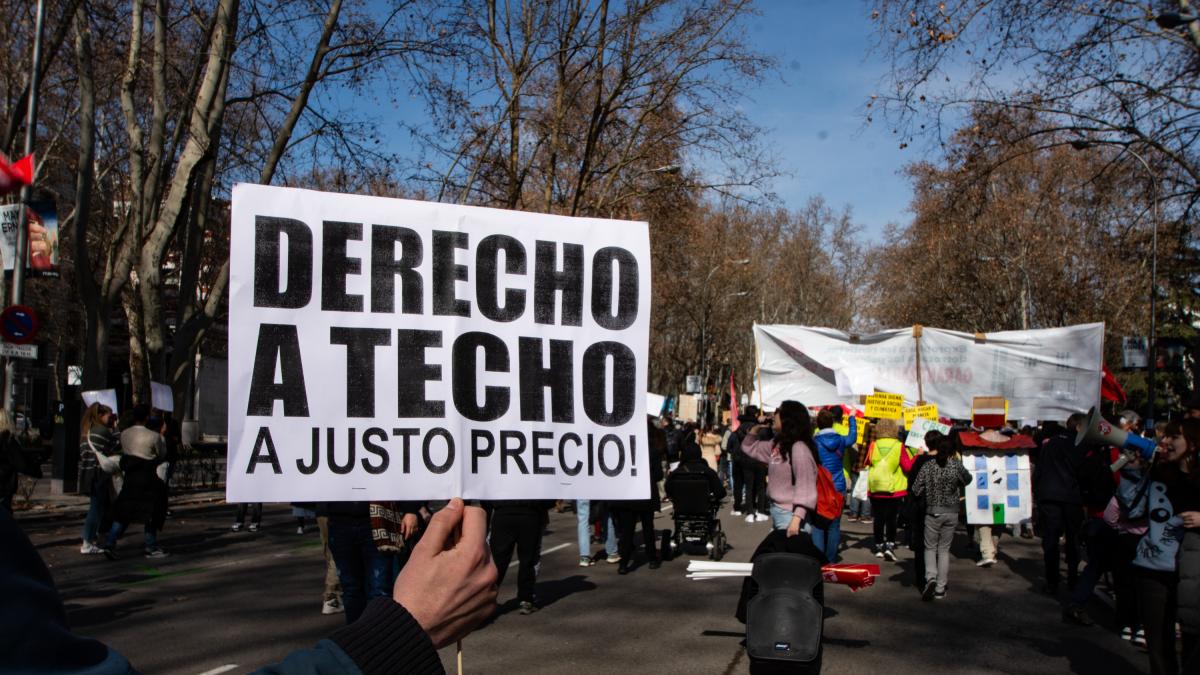
Lluís Torrens, 20/09/2026
Uso la palabra tsunami a propósito, y no por afición al titular llamativo. España va a sumar entre dos y dos millones y medio de hogares en los próximos quince años, no porque vaya a crecer mucho la población, sino porque cada vez vivimos en unidades más pequeñas: solas, en pareja, sin los hijos ya emancipados o sin haber llegado nunca a formar la familia numerosa de nuestros abuelos. Ese cambio silencioso —del que se habla mucho menos que de la natalidad— presiona sobre el parque de vivienda casi tanto como el crecimiento demográfico clásico. Y llega en el peor momento posible: con una desigualdad patrimonial entre generaciones que no ha dejado de crecer y con un mercado de alquiler que en muchas ciudades ha dejado de tener relación con los salarios que se pagan en ellas.
Este artículo intenta hacer dos cosas a la vez, que casi nunca se hacen juntas. La primera, poner encima de la mesa los datos —de proyecciones de hogares, de patrimonio, de alquileres, de vivienda construida— de la forma más honesta posible, sin forzarlos para que digan más de lo que dicen. La segunda, proponer una política concreta: un parque de alquiler asequible que no dependa solo de construir más, una renta básica que dé seguridad económica sin condicionarla a haber conseguido antes un contrato o un empleo, y una manera de conectar ambas cosas con el envejecimiento de la población. No es la única combinación posible, pero creo que es una de las más razonables, y en lo que sigue explico por qué.
Cinco libros, un mismo problema visto desde ángulos distintos
En los últimos años se han publicado en España varios libros que abordan la crisis de vivienda desde miradas complementarias, y merece la pena resumir en qué coinciden y en qué no, porque de ahí sale buena parte de lo que propongo después.
Alejandro Inurrieta, en Vivienda: la revolución más urgente, sitúa el origen del problema en una política pública que durante décadas ha primado la compra frente al alquiler y ha tratado la vivienda como inversión antes que como servicio. Su receta: un parque de alquiler asequible protegido de forma duradera, y una Administración con capacidad real de inspeccionar un mercado que hoy apenas conoce sus propios contratos.
Joan Clos, en La vivienda social y asequible, mira el problema desde el urbanismo: de poco sirve reconocer un derecho a la vivienda si las instituciones no son capaces de convertirlo en suelo, en edificios y en servicios de proximidad. Su aportación obliga a preguntarse no solo cuánto construir, sino dónde, y con qué transporte, salud y vida cotidiana alrededor.
Jaime Palomera, en El secuestro de la vivienda, va más al fondo: la vivienda no es un bien cualquiera porque el suelo donde se asienta concentra el valor que genera toda una ciudad a su alrededor, y ese valor lo capturan quienes ya tienen patrimonio. Sus referencias a Viena y Singapur apuntan a cambiar las reglas de propiedad y acceso, no solo a construir más.
Javier Burón, en El problema de la vivienda, insiste en que ninguna medida aislada basta: hace falta una agenda que combine suelo público, movilización de pisos vacíos, alquiler protegido de larga duración y una financiación sostenida en el tiempo, porque los programas que duran cuatro años no cambian un mercado que se mueve en décadas.
Jorge Galindo, en Tres millones de viviendas, pone el acento en la escasez pura y dura: faltan viviendas donde la gente necesita vivir, y buena parte de la culpa es de trabas administrativas e incentivos que premian a quien ya tiene una vivienda frente a quien la necesita.
Leídos juntos, los cinco coinciden en algo esencial: nadie cree que el mercado vaya a resolver esto solo, y todos otorgan un papel central a la acción pública. Donde difieren es en el mecanismo que consideran decisivo —la escasez de oferta para Galindo, la propiedad del suelo para Palomera, la política de vivienda heredada para Inurrieta, el urbanismo y las competencias para Clos, la financiación sostenida para Burón—, y esa diferencia importa, porque de ella se derivan políticas distintas: para unos, la prioridad es producir más vivienda donde falta; para otros, es proteger y ampliar el parque público, cambiar la fiscalidad de la acumulación o mejorar la gestión urbanística. Mi propuesta recoge un poco de cada uno: la necesidad de ampliar las opciones residenciales, la importancia de que esas opciones tengan un destino asequible duradero, y la conexión —que ninguno de los cinco desarrolla del todo— con la garantía de ingresos y con el envejecimiento de la población.
Lo que dicen los números
Empecemos por los hogares. El INE calculaba en 1970 un tamaño medio de 3,82 personas por hogar; en 2021 era de 2,54. Esa reducción, por sí sola, implica que hoy hace falta un 50 % más de viviendas para alojar a la misma población que en 1970. La proyección del INE para 2026-2041 eleva el número de hogares de 19,76 a 21,94 millones —2,18 millones más—, y casi todo ese aumento (un 94 %) corresponde a hogares de una o dos personas. No es un fenómeno homogéneo: Cataluña, Madrid y la Comunitat Valenciana concentran los mayores incrementos absolutos, con más de 350.000 hogares nuevos cada una.
Tabla 1. Proyección de hogares en España por tamaño
|
Tamaño del hogar |
2026 |
2041 |
Variación (%) |
|---|---|---|---|
|
Una persona |
5.620.017 |
6.723.570 |
19,6 |
|
Dos personas |
5.732.736 |
6.690.059 |
16,7 |
|
Tres personas |
3.916.320 |
4.058.543 |
3,6 |
|
Cuatro o más |
4.490.276 |
4.471.225 |
−0,4 |
|
Total |
19.759.349 |
21.943.397 |
11,1 |
Fuente: INE (2026a). Valores a 1 de enero.
A esta transformación se le suma una brecha patrimonial que no ha dejado de crecer entre generaciones. La Encuesta Financiera de las Familias del Banco de España sitúa la riqueza neta mediana de los hogares de 65 a 74 años en 249.200 euros, casi once veces la de los menores de 35 (22.900 euros). Y no es solo patrimonio: entre 2008 y 2022, la renta real mediana de los hogares más jóvenes cayó un 14,8 %, mientras la de los mayores de 65 aumentó entre un 32 % y un 52 %. Conviene ser prudentes con esta comparación —mezcla acumulación durante toda una vida con diferencias reales entre generaciones—, pero la dirección del dato es difícil de discutir.
Tabla 2. Patrimonio y propiedad de la vivienda principal según edad
|
Edad persona referencia |
Riqueza neta mediana (€) |
Hogares propietarios (%) |
|---|---|---|
|
Menos de 35 años |
22.900 |
36,7 |
|
De 35 a 44 años |
80.200 |
56,5 |
|
De 45 a 54 años |
145.900 |
70,1 |
|
De 55 a 64 años |
214.500 |
76,9 |
|
De 65 a 74 años |
249.200 |
82,8 |
|
75 años o más |
214.500 |
83,4 |
|
Total de hogares |
160.800 |
70,6 |
Fuente: Banco de España (2026a), EFF 2024.
¿Y qué se está construyendo mientras tanto? Aquí es donde el desajuste se vuelve casi escandaloso. En Cataluña, de las viviendas acabadas en 2024, solo un 7,1 % tenía 75 metros cuadrados o menos —el tramo que encaja con un hogar de una o dos personas, que ya es mayoritario—, mientras un 29,1 % superaba los 150 metros cuadrados. Casi tres de cada diez viviendas nuevas son grandes, cuando menos de un 6 % de los hogares españoles tiene cinco o más miembros. Y no es un dato de un solo año: en 2025 la proporción de viviendas muy grandes fue del 25,6 %, prácticamente la misma pauta.
Tabla 3. Viviendas acabadas según superficie en Cataluña (2024)
|
Superficie |
≤50 m² |
51-75 m² |
76-100 m² |
101-125 m² |
126-150 m² |
>150 m² |
Total |
|---|---|---|---|---|---|---|---|
|
Viviendas |
25 |
904 |
3.435 |
3.858 |
1.114 |
3.829 |
13.165 |
|
% |
0,2 |
6,9 |
26,1 |
29,3 |
8,5 |
29,1 |
100,0 |
Fuente: Generalitat de Catalunya (2025b).
Aquí conviene un matiz que rara vez sale en el debate: no todo es escasez física. Si aplicamos un criterio generoso de ocupación —treinta metros cuadrados más quince por persona—, casi un 80 % del parque principal español estaría en niveles de ocupación baja o muy baja; con un criterio más exigente, de una habitación por ocupante, esa cifra baja a la mitad. Dicho de otro modo: una parte nada desdeñable del parque existente podría, en teoría, alojar a más gente sin levantar un solo ladrillo nuevo. El problema es que esa vivienda infrautilizada no está necesariamente donde hace falta, ni sus propietarios tienen por qué querer o poder compartirla o cederla. La escasez es real, pero convive con un desajuste de asignación que también merece política pública, no solo grúas y hormigón.
El Banco de España calcula que, entre 2021 y 2025, se han creado unos 750.000 hogares más de los que se han construido viviendas terminadas: unas 92.000 viviendas frente a 240.000 hogares nuevos solo en 2025. Y ese desequilibrio no nace ahora: la producción de vivienda protegida, que llegó a superar las 68.000 unidades anuales en 2008, lleva más de una década moviéndose entre 5.000 y 17.000 al año. Hemos construido, en el mejor de los años recientes, una fracción de lo que construíamos protegido antes de la crisis financiera.
El alquiler, mientras tanto, sigue una lógica propia. En Cataluña, el precio medio de los contratos ha pasado de 835 euros en 2023 a 861 en el primer trimestre de 2026, mientras los contratos registrados caen un 9 % entre 2023 y 2025 —un descenso que probablemente combina menos rotación, más duración de los contratos existentes y algún efecto de la regulación de zonas tensionadas, sin que los datos disponibles permitan separar con precisión cada factor—.
Tabla 4. Alquileres y contratación registrada en Cataluña
|
Período |
Contratos registrados |
Alquiler medio mensual (€) |
|---|---|---|
|
Año 2023 |
132.988 |
835,22 |
|
Año 2024 |
118.626 |
844,13 |
|
Año 2025 |
108.057 |
860,67 |
|
Primer trimestre 2026 |
28.079 |
861,23 |
Fuente: Generalitat de Catalunya (2026a), Incasòl.
Una serie más larga, la de Barcelona entre 2010 y 2023, deja ver de dónde viene esta tensión: mientras los sueldos medios subían un 24,5 % y el IPC un 30,1 %, el alquiler de los nuevos contratos se disparaba un 49,2 %. No es solo que la vivienda sea cara: es que se ha ido desenganchando, año tras año, de lo que gana la gente que tiene que pagarla. Y el Observatorio de Emancipación del Consejo de la Juventud lo confirma desde otro ángulo: solo un 14,5 % de los jóvenes de 16 a 29 años se ha emancipado, y alquilar en solitario se lleva el 98,7 % del salario neto joven de referencia.
Una propuesta: techo, movilidad y renta básica
Con ese panorama, no basta con anunciar que se van a construir más viviendas, ni con centrarlo todo en regular el alquiler. Propongo articular tres piezas.
La primera es un parque de vivienda asequible de protección duradera, no coyuntural: la experiencia de la vivienda protegida que se descalifica a los pocos años y vuelve al mercado libre enseña que la protección tiene que ir atada al inmueble, no a una fecha de caducidad. Eso implica combinar suelo público, movilización de pisos vacíos donde realmente sea posible, y construcción nueva donde el parque existente no llegue —priorizando, a la vista de los datos anteriores, las tipologías pequeñas y medianas que hoy escasean.
La segunda pieza es menos habitual en el debate público: una bolsa de viviendas accesibles con servicios, pensada para permitir que quien lo desee —típicamente una persona mayor en una vivienda grande y ya sin necesidad de tanto espacio— pueda trasladarse a un alojamiento más adecuado a su momento vital, y que su domicilio anterior se incorpore al alquiler asequible. La clave está en que sea voluntario, que no dependa de aportar un inmueble para acceder a él —también debe estar abierto a quien no tiene patrimonio—, y que no se convierta en una forma barata de externalizar cuidados que en realidad requieren profesionales.
La tercera pieza es una renta básica incondicional, acompañada de un complemento específico de vivienda. La diferencia entre las dos no es cosmética: la renta básica da seguridad de ingresos con independencia de haber conseguido antes un contrato de alquiler o un empleo —algo especialmente relevante para la emancipación de los jóvenes—, mientras que el complemento reconoce que el coste de vivienda varía enormemente según dónde se viva. Esta división abarata paradójicamente el coste de una renta básica. Ninguna de las dos sustituye a la otra.
Nada de esto se financia solo: hace falta separar con claridad quién paga la inversión inmobiliaria, quién el mantenimiento, quién la gestión residencial y quién los cuidados, y empezar con pilotos concretos —a escala municipal, con objetivos medibles desde el primer día— antes de comprometerse a una escala nacional. La fiscalidad sobre la acumulación patrimonial, con un diseño cuidadoso, puede formar parte de esa financiación.
Lo que queda por resolver
Sería deshonesto presentar esto como una solución cerrada. Hay preguntas abiertas que merecen más trabajo que una respuesta rápida.
La primera es territorial: España no tiene un mercado de vivienda, tiene decenas, y una política nacional necesita programarse de forma distinta según el municipio, sin trasladar automáticamente una solución pensada para Barcelona o Madrid a territorios con dinámicas completamente distintas.
La segunda tiene que ver con la regulación del alquiler, que sigue generando resultados dispares en la evidencia disponible. Sobre la regulación catalana de 2020, Jofre-Monseny, Martínez-Mazza y Segú estiman una caída de precios del 4-6 % sin contracción del parque arrendado; Monras y Montalvo, en cambio, encuentran salida de vivienda cara del mercado sin compensación equivalente. No son resultados incompatibles, pero sí una señal de que hace falta seguir midiendo con cuidado, en lugar de dar la discusión por cerrada en un sentido o en otro.
La tercera es presupuestaria: una objeción razonable a la renta básica es que una parte de cualquier aumento de ingresos pueda acabar trasladándose al precio del alquiler allí donde la oferta no responde. Es un mecanismo posible, no una ley económica inevitable —la evidencia reciente sobre subsidios de alquiler en Finlandia encuentra efectos limitados—, pero merece una microsimulación específica antes de fijar cifras, comparando la renta básica con alternativas más focalizadas en términos de redistribución neta y coste administrativo. Aunque ya sabemos que focalización equivale a non-take-up.
Y hace falta, sobre todo, evaluar de verdad lo que se haga, con objetivos definidos antes de empezar y no como justificación a posteriori.
Tabla 5. Dimensiones propuestas para evaluar la política integrada
|
Dimensión |
Resultado a medir |
Precaución de interpretación |
|---|---|---|
|
Disponibilidad |
Viviendas principales adicionales y años de alquiler asequible |
Descontar sustituciones y cambios de uso ya existentes |
|
Acceso |
Emancipación deseada, tiempo de espera y estabilidad residencial |
Distinguir participantes y hogares que siguen excluidos |
|
Asequibilidad |
Ingreso residual tras vivienda y suministros |
Incorporar impuestos, prestaciones y composición familiar |
|
Autonomía y cuidados |
Elección residencial, necesidades atendidas y calidad de vida |
Incluir cargas de trabajo profesional y familiar |
|
Sostenibilidad |
Coste público por vivienda y año de servicio, conservación y riesgos |
Registrar suelo, subvenciones, deuda y garantías |
Fuente: elaboración propia.
Un tsunami que ya está aquí
No hace falta esperar a 2041 para notar el problema: ya está aquí, en la dificultad de emanciparse con menos de treinta años, en la persona mayor que vive sola en un piso de cinco habitaciones porque no tiene a dónde ir, en la vivienda protegida que dejó de serlo hace tiempo. La demografía no va a esperar a que nos pongamos de acuerdo, y cuanto más tardemos en articular techo, movilidad residencial e ingresos como piezas de una misma política, más caro y más difícil será hacerlo después. No pretendo tener la última palabra sobre cómo debe ser esa política. Sí creo que ignorar cualquiera de sus tres piezas —vivienda asequible, movilidad voluntaria del parque existente, garantía de ingresos— es la manera más segura de seguir llegando tarde.
Bibliografía
Arcarons, J., Raventós, D. y Torrens, L. (2020). Aproximaciones con nuevos datos sobre cómo se podrían financiar asignaciones públicas: mención especial a la vivienda. Sin Permiso, 28 de junio de 2020.
Ayuntamiento de Barcelona (2024). Índices municipales de sueldos, alquileres de nuevos contratos e IPC, 2010–2023; con INE y Generalitat de Catalunya (Incasòl).
Banco de España (2023). Encuesta Financiera de las Familias (EFF): series históricas 2008, 2014 y 2022.
Banco de España (2026a). Encuesta Financiera de las Familias (EFF) 2024: métodos, resultados y cambios desde 2022. Documentos Ocasionales, 2610; en particular, cuadros 1.B y 4.
Banco de España (2026b). Informe Anual 2025. Capítulo 2, pp. 133, 135 y 155–157; publicado en junio de 2026.
Bollain, J., Arcarons, J., Raventós, D. y Torrens, L. (2024). From theory to practice: Designing a European basic income. Poverty & Public Policy, 16(4), 323–351. DOI 10.1002/pop4.415.
Burón, J. (2025). El problema de la vivienda: cómo desactivar la bomba de relojería que amenaza con colapsar España. Arpa. ISBN 9788410313446.
Cataluña (2025). Ley 11/2025, de 29 de diciembre, de medidas en materia de vivienda y urbanismo. BOE, núm. 61, 10 de marzo de 2026, BOE-A-2026-5547; modificación de la Ley 18/2007, artículos 66 bis y 66 ter.
Clos, J. (2025). La vivienda social y asequible: análisis y propuestas para un derecho constitucional. Ediciones Asimétricas. ISBN 9788410065734.
Consejo de la Juventud de España (2026). Observatorio de Emancipación. Balance general 2025. Resultados del segundo semestre de 2025, pp. 7–9 y fichas de indicadores.
Eerola, E., Lyytikäinen, T., Saarimaa, T. y Vanhapelto, T. (2026). The incidence of rent subsidies: Evidence on rents, housing choices and supply. Journal of Public Economics, 261, 105718. Publicado en línea el 16 de julio de 2026. DOI 10.1016/j.jpubeco.2026.105718.
Galindo, J. (2025). Tres millones de viviendas. Cómo pasar de la escasez a la abundancia. Debate.
Generalitat de Catalunya (2025b). Habitatges acabats per àmbits territorials. Gener–desembre 2024.
Generalitat de Catalunya (2026a). Lloguers per àmbits geogràfics. Series de contratos y alquiler medio, fuente Incasòl; actualización de 13 de julio de 2026. Archivos anuales y datos del primer trimestre de 2026.
Generalitat de Catalunya (2026b). Habitatges acabats per àmbits territorials. Gener–desembre 2025. Certificados finales de obra; archivo acabats_ambits_2025.xlsx, hoja CFO_2025. La superficie se obtiene por cociente entre superficie construida del inmueble y número de viviendas.
Instituto Nacional de Estadística (2023). Censos de Población y Viviendas 2021. Resultados sobre hogares y viviendas. Nota de prensa, 30 de junio de 2023.
Instituto Nacional de Estadística (2026a). Proyección de hogares. Años 2026–2041. Nota de prensa y tablas, 17 de junio de 2026.
Instituto Nacional de Estadística (2026b). Proyecciones de población. Años 2026–2076. Nota de prensa, 17 de junio de 2026.
Instituto Nacional de Estadística (2026c). Encuesta de Condiciones de Vida (ECV). Año 2025. Resultados definitivos. Nota de prensa, febrero de 2026.
Inurrieta, A. (2021). Vivienda: la revolución más urgente. Alternativas Económicas. ISBN 9788409340941.
Jofre-Monseny, J., Martínez-Mazza, R. y Segú, M. (2023). Effectiveness and supply effects of high-coverage rent control policies. Regional Science and Urban Economics, 101, 103916. DOI 10.1016/j.regsciurbeco.2023.103916. Versión abierta de marzo de 2023: IEB Working Paper 2022/02.
Ministerio de Derechos Sociales, Consumo y Agenda 2030 (2024). Estrategia estatal para un nuevo modelo de cuidados en la comunidad: un proceso de desinstitucionalización (2024–2030). Gobierno de España.
Ministerio de Transportes, Movilidad y Agenda Urbana (2024). Viviendas terminadas según régimen de protección, serie 2003–2023.
Monras, J. y Montalvo, J. G. (2023). The Effect of Second-Generation Rent Controls: New Evidence from Catalonia. Federal Reserve Bank of San Francisco Working Paper 2023-28, versión de septiembre. DOI 10.24148/wp2023-28.
Palomera, J. (2025). El secuestro de la vivienda. Península.
Pérez, Carlos A., Benages, Eva y García, A. (2026). Desajustes en el mercado de la vivienda en España. Fundació BBVA
Pérez García, L. (2026). Effectiveness of Rent Controls: Evidence from Spain. arXiv:2602.08631v1, depositado el 9 de febrero de 2026; manuscrito fechado en julio de 2025. Preprint.